The Morgan Law Group · Abogados de accidentes de auto
¿Se lesionó en un choque? Deje de hablar con el ajustador.
Déjenos el reclamo. Nosotros tratamos con las aseguradoras, le ayudamos a que lo vea un médico y llevamos el control de las facturas mientras usted se recupera.
- Desde que nos contrata, los ajustadores nos llaman a nosotros, no a usted
- Sin honorarios ni costos a menos que recuperemos dinero para usted
- La mayoría de los reclamos por choques se resuelven sin juicio
para ver a un médico después de un choque en Florida, o su PIP no pagará.La cobertura sin culpa de Florida solo paga si su primer tratamiento es dentro de los 14 días del choque. ¿Se siente bien? Hágase revisar de todos modos. Podemos ayudarle.
- Más de 25 años
- representando a lesionados en Florida
- Más de $1,000 millones
- ganados para nuestros clientes
- 4.4 estrellas
- 302 reseñas en Google
- $0
- por adelantado para iniciar su caso
Paso 1 de 2
Evaluación gratuita de su caso de accidente
Tres preguntas rápidas y luego cómo contactarle.
Responda las tres preguntas para continuar.
Gratis y confidencial. Sin honorarios ni costos a menos que recuperemos dinero para usted.
Paso 2 de 2
¿Cómo le contactamos?
Recibido
Gracias. Recibimos su solicitud.
Nuestro equipo de admisión le llamará al número que nos dio. Si prefiere no esperar, llámenos ahora.
Su choque fue en los últimos 14 días y todavía no ha visto a un médico. Vaya hoy: el PIP de Florida solo paga si su primer tratamiento es dentro de los 14 días del choque.
Llame al (888) 904-2524Lo que cambia el día que nos contrata
Tiene un auto dañado, facturas médicas y un ajustador al teléfono. Esto es lo que deja de ser su problema.
Nosotros tratamos con las aseguradoras por usted
Los ajustadores llaman rápido después de un choque, muchas veces antes de que usted vea a un médico, y piden declaraciones grabadas. Desde que nos contrata, le avisamos a cada aseguradora involucrada que usted tiene abogado. Sus llamadas y cartas nos llegan a nosotros.
Le ayudamos a que lo vea un médico, llevamos el control de cada factura médica y tratamos con las oficinas de facturación. Su trabajo es recuperarse.
Usted no paga nada a menos que recuperemos dinero
Trabajamos por honorarios de contingencia. No hay anticipo ni nada que pagar para empezar. Si recuperamos dinero para usted, nuestros honorarios salen de esa recuperación, según el porcentaje fijado en su acuerdo por escrito.
Si no recuperamos nada, no nos debe nada, ni honorarios ni costos.
La mayoría de los reclamos por choques se resuelven sin ir a la corte
Llamarnos inicia un reclamo con el seguro, no una demanda. La mayoría de los reclamos por choques se resuelven con la aseguradora, sin juicio.
Si una demanda llega a ser la mejor opción, primero le explicamos por qué, y la decisión es suya.
Calificaciones y membresías
Los premios, calificaciones, membresías y afiliaciones pueden corresponder a abogados individuales y pueden estar sujetos a los criterios de selección de cada organización.
Acuerdos que hemos ganado en choques de auto y motocicleta
De nuestros resultados publicados. Varios empezaron con una oferta del seguro que era una fracción de la cifra final.
Documentamos la gravedad y los efectos a largo plazo de las lesiones de nuestro cliente y logramos un acuerdo de $1.13 millones.
Acuerdo combinado para tres clientes lesionados en el mismo choque.
Un choque de alto impacto con un conductor de reparto.
La aseguradora ofreció primero $25,000.
Lesiones graves; resuelto mediante negociación y desarrollo del caso.
La aseguradora ofreció primero $50,000.
Acuerdo combinado para cuatro clientes lesionados en el mismo choque.
Acuerdo combinado para tres clientes lesionados en el mismo choque.
Recuperado para la familia después de que un conductor hizo un giro peligroso.
Acuerdo por lesiones en un choque con un conductor de Lyft.
Una lesión en la cabeza que la aseguradora no tomó en cuenta al principio.
Atropellado al cruzar la calle; la aseguradora primero subvaloró el reclamo.
Chocado por detrás en una intersección; la aseguradora primero subvaloró el reclamo.
Impugnamos la primera postura de la aseguradora y el reclamo se resolvió.
Acuerdo para un cliente lesionado en un accidente de auto.
Deslice para ver más resultados
Los resultados anteriores no garantizan resultados similares. Cada caso es diferente y se evalúa según sus propios hechos. Los resultados combinados se repartieron entre varios clientes.
Ver si tengo un casoChoques que llevamos en todo Florida
Toque el que corresponda. Con eso empezamos la evaluación de su caso.
Lo poco que usted tiene que hacer después de un choque
Así se reparte el trabajo una vez que nos contrata.
Lo que hace usted
3 cosas
- Cuéntenos qué pasó, por teléfono o con el formulario de arriba.
- Vaya a sus citas médicas.
- Diga sí o no a una oferta de acuerdo.
Lo que hacemos nosotros
Todo lo demás
- Avisamos a cada aseguradora involucrada que usted tiene abogado, para que los ajustadores traten con nosotros.
- Le ayudamos a que lo vea un médico dentro de su plazo de 14 días del PIP y abrimos su reclamo de PIP.
- Conseguimos el reporte del choque, fotos, declaraciones de testigos y sus expedientes médicos.
- Buscamos cada póliza que pueda pagar: la del otro conductor, su cobertura de motorista sin seguro, la de alguien que vive en su casa.
- Llevamos el control de cada factura médica y cada pago de salario perdido.
- Calculamos cuánto vale su reclamo y negociamos con la aseguradora.
- Le explicamos cada oferta con palabras claras, en español o en inglés.
- Presentamos una demanda solo si es la mejor opción, y solo con su aprobación.
Los abogados de The Morgan Law Group
Una firma de Florida con 15 abogados, dirigida por dos abogados admitidos en The Florida Bar en 1970 y 1997.
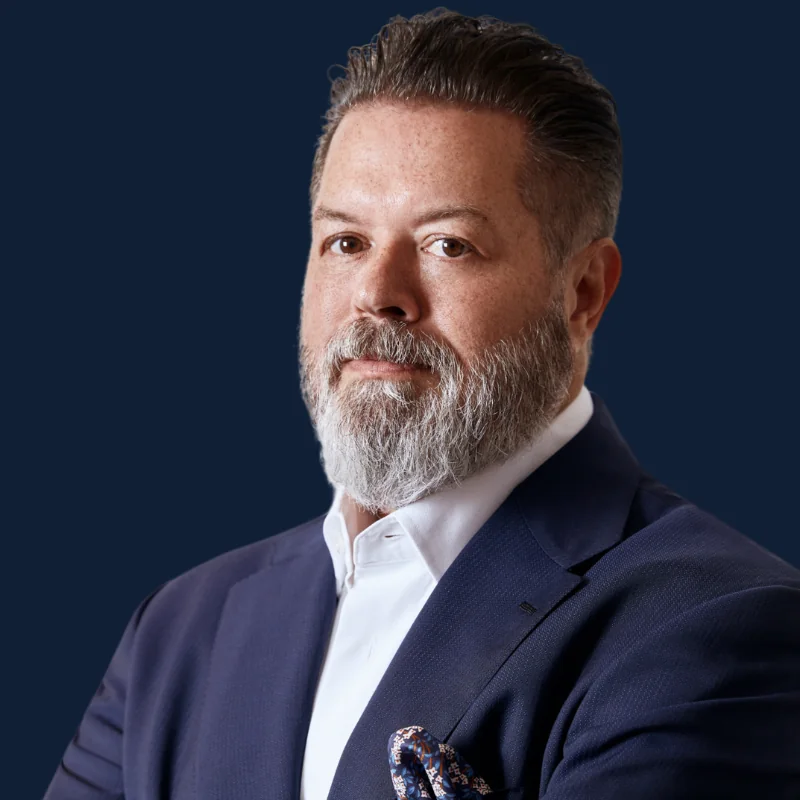
Thomas J. Morgan Jr.
Socio fundador, Miami
Tom construyó la firma para las personas que han sufrido un daño y necesitan abogados con la experiencia para manejarlo. Su regla: la firma acepta un caso para llevarlo de principio a fin, en lugar de referirlo a otra persona cuando se presenta una demanda. Usted se comunica directamente con su abogado.
- Admitido en The Florida Bar en 1997
- J.D., St. Thomas University School of Law; B.S., Florida State University
- Miembro fundador Eagle de la Florida Justice Association; Million Dollar Advocates Forum
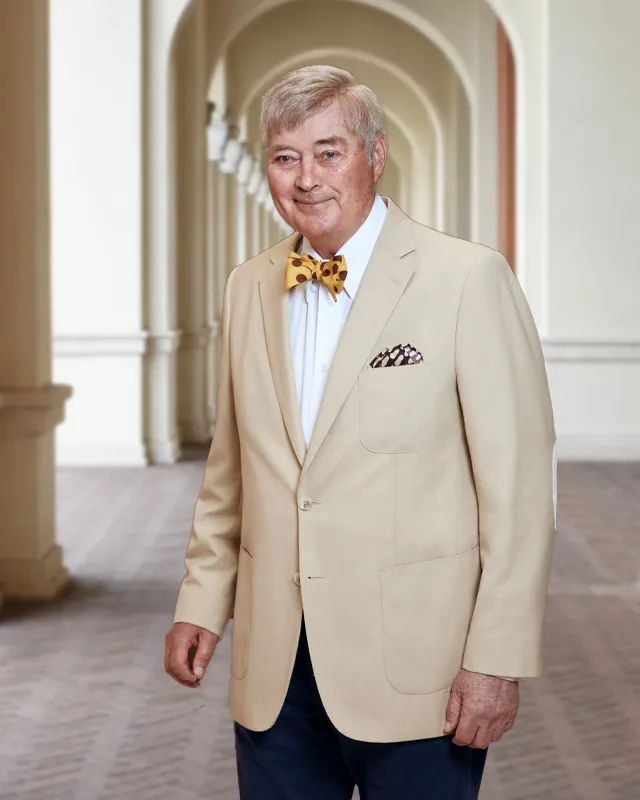
Thomas J. Morgan Sr.
Socio, Miami
Tom Sr. empezó su carrera como abogado litigante en la Defensoría Pública del Condado de Dade y ha estado en las cortes de Florida desde entonces. Es un abogado litigante con calificación AV y se dedica a lesiones personales y reclamos de primera y tercera parte.
- Admitido en The Florida Bar en 1970
- Defensor público asistente sénior de juicios, Condado de Dade, 1971 a 1976
- J.D., University of Miami
Lo que dicen los clientes de The Morgan Law Group
"Unfortunately I was in a motorcycle accident. After the hospital stay i got bombarded with insurance forms, a bunch of letters saying "sign this". I was not in the best shape to know whats going on. I decided to call MLG for help. They contacted me, explained everything to me. I gave them all the Info they needed and let them figure it all out."
"hired this law firm after my car insurance company denied my claim, and I couldn't be happier with my decision. Andres Alfonso was upfront from the very beginning, clearly explaining the facts, what they could and couldn't do, and what to expect. He kept me informed with frequent updates throughout the process."
"Estoy contento porque han estado dándole seguimiento al caso en mención"
Las reglas de Florida para choques, en palabras claras
Lo que las aseguradoras saben y la mayoría de los conductores no.
de sus facturas médicas, pagado por su propio PIP
- El PIP paga el 80% de las facturas médicas razonables y el 60% de los salarios perdidos, hasta $10,000, sin importar quién causó el choque.
- Los $10,000 completos solo están disponibles si un médico determina una condición médica de emergencia. Si no, el PIP se limita a $2,500.
- Su primer tratamiento tiene que ser dentro de los 14 días del choque.
- El PIP no cubre a los motociclistas.
Estatutos de Florida, sección 627.736. Todo lo que el PIP no cubre forma parte del reclamo contra el conductor que causó el choque.
Llame al (888) 904-2524para presentar una demanda por un choque
Para choques ocurridos después del 24 de marzo de 2023, Florida le da dos años para presentar una demanda (sección 95.11). Los reclamos por muerte por negligencia también tienen dos años. Armar un reclamo sólido toma tiempo, así que mientras antes empecemos, mejor.
de culpa significa que no recupera nada
Florida usa la negligencia comparativa modificada (sección 768.81). Con el 50% de la culpa o menos, su recuperación se reduce según su parte. Con más del 50%, no recupera nada. Por eso los ajustadores preguntan desde el principio cómo pasó el choque.
de cobertura por lesiones exigida a los conductores de Florida
Florida exige $10,000 de PIP y $10,000 de cobertura por daños a la propiedad. No exige cobertura por lesiones corporales, así que el conductor que le chocó puede no tener nada que pague por sus lesiones.
(motorista sin seguro) puede pagar cuando el otro conductor no puede
La cobertura de motorista sin seguro se ofrece con toda póliza de auto en Florida y solo se puede rechazar por escrito. Si la tiene, puede pagar lo que un conductor sin seguro o con poco seguro debió pagar. Revisamos cada póliza que podría aplicar.
Información general sobre la ley de Florida, no asesoría legal sobre su situación.
Preguntas sobre choques que la gente hace antes de llamar
¿No ve la suya? Pregúntenos directamente. La llamada es gratis.
¿Tengo que ir a la corte?
Probablemente no. La mayoría de los reclamos por choques se resuelven con la aseguradora, sin juicio. Contratarnos inicia un reclamo, no una demanda. Si presentar una demanda llega a ser la mejor opción, le explicamos por qué antes de presentar nada, y la decisión es suya. Muchos casos que sí llegan a demanda igual se resuelven antes del juicio.
¿Cuánto cuesta contratarlos?
Nada por adelantado. Trabajamos por honorarios de contingencia: nuestros honorarios son un porcentaje de lo que recuperamos, según su acuerdo por escrito. Si no recuperamos dinero para usted, no nos debe nada, ni honorarios ni costos. La evaluación del caso es gratis.
¿Y si yo tuve parte de la culpa del choque?
En Florida todavía puede recuperar dinero si tuvo el 50% de la culpa o menos. Su recuperación se reduce según su parte: 20% de culpa en un reclamo de $100,000 significa $80,000. Las aseguradoras suelen intentar echarle más culpa a usted, así que no acepte su versión del choque antes de hablar con nosotros.
¿Y si no tengo seguro médico?
Igual puede recibir tratamiento. Su propia cobertura PIP paga el 80% de las facturas médicas razonables hasta su límite, tenga o no seguro médico, siempre que su primer tratamiento sea dentro de los 14 días del choque. Más allá de eso, le explicamos cómo se pagan las demás facturas mientras su caso sigue abierto.
¿Quién paga mis facturas médicas mientras el caso está abierto?
Por lo general, en este orden: primero su PIP, luego su seguro médico o su cobertura de pagos médicos si la tiene. Las facturas que esas coberturas no pagan se cubren con el acuerdo cuando el caso se resuelve. Llevamos el control de cada factura para que no se pierda nada cuando negociamos.
¿Y si el otro conductor no tenía seguro?
Esto pasa mucho en Florida, porque a los conductores no se les exige cobertura por las lesiones que causan. Todavía tiene opciones. Su propio PIP cubre la primera parte de sus facturas médicas y salarios perdidos. Si tiene cobertura de motorista sin seguro, puede pagar lo que el otro conductor debió pagar. Revisamos cada póliza que podría aplicar, incluida la de alguien que vive en su casa.
¿Tengo que hablar con el ajustador del seguro?
No tiene que darle una declaración grabada a la aseguradora del otro conductor. Su propia aseguradora puede pedirle cierta cooperación, y nosotros nos encargamos de eso con usted. Desde que nos contrata, los ajustadores nos llaman a nosotros, no a usted.
Ya hablé con el ajustador. ¿Es un problema?
Es común, y no termina su reclamo. No dé otra declaración, no firme nada y no acepte un cheque que venga con un documento de liberación (release) hasta que lo hayamos leído. Una liberación puede terminar su reclamo por lesiones para siempre.
¿Qué es el PIP y por qué importan los 14 días?
El PIP es la protección contra lesiones personales, la cobertura sin culpa que todo conductor en Florida debe tener: al menos $10,000 para facturas médicas y salarios perdidos, sin importar quién causó el choque. Solo paga si recibe su primer tratamiento médico dentro de los 14 días. Si se pasa de ese plazo, el PIP puede negar el reclamo por completo, así que hágase revisar aunque se sienta bien; algunas lesiones aparecen días después.
¿Quién paga mi auto si fue pérdida total?
Su auto es un reclamo aparte de sus lesiones. La cobertura por daños a la propiedad del conductor culpable (Florida exige al menos $10,000) o su propia cobertura de choque paga el auto, normalmente según lo que valía justo antes del choque. Antes de firmar cualquier cosa para cerrar lo del auto, envíenoslo: algunas liberaciones por daños a la propiedad están redactadas de forma tan amplia que también cubren su reclamo por lesiones.
¿Toman casos fuera del sur de Florida?
Sí. Tomamos casos de accidentes de auto en todo Florida, con nuestra oficina principal en Coral Gables y oficinas en Miami, Orlando, Tampa, Naples, Pensacola y Panama City.
¿Son ustedes Morgan & Morgan?
No. The Morgan Law Group, P.A. es una firma independiente y separada, fundada por Thomas J. Morgan Jr., con su oficina principal en Coral Gables. When it's OMG, call MLG.
Déjenos hoy las llamadas del seguro
Tres preguntas rápidas y luego su número de teléfono. Nuestro equipo de admisión se encarga del resto, en español o en inglés.
The Morgan Law Group, P.A. · 1600 Ponce de Leon Blvd., Suite 1205, Coral Gables, FL 33134 · (888) 904-2524
La contratación de un abogado es una decisión importante que no debe basarse únicamente en anuncios publicitarios. Antes de decidir, pídanos que le enviemos información escrita gratuita sobre nuestras calificaciones y experiencia.
Los resultados anteriores no garantizan resultados similares. La información de esta página es general y no constituye asesoría legal. Comunicarse con nosotros no crea una relación abogado-cliente.
© 2026 The Morgan Law Group, P.A.